Se você quer se aposentar com tranquilidade e ter a certeza de que suas necessidades serão atendidas, está na hora de começar a se planejar. Descubra como podemos ajudá-lo a criar um plano de aposentadoria que atenda às suas necessidades e objetivos
As novas regras da Reforma da Previdência já estão valendo e se você ainda não está por dentro, deve estar curioso para saber quais as principais mudanças nas aposentadorias, não é mesmo?
Eu imagino! Por isso, vim aqui hoje pra te ajudar a entender de uma forma rápida e simples algumas das principais mudanças.
Vamos lá!
Para esclarecer todos os cenários dessas mudanças, separamos alguns tópicos essenciais que lhe informarão como isso tudo impactará na sua vida e em cada situação (como era antes da Reforma da Previdência; o novo cenário com a Reforma e regras de transição para quem está prestes a se aposentar).
Clique diretamente na modalidade de seu interesse e descubra todas as Regras de Aposentadoria:
Antes da Reforma da Previdência, a Aposentadoria por Tempo de Contribuição, ou também conhecida como Aposentadoria por Tempo de Serviço, era a forma mais comum de garantir a aposentadoria.
A maior vantagem dessa modalidade era: não precisar ter uma idade mínima para garantir o benefício, sendo possível alcançar a aposentadoria apenas completando o tempo mínimo de contribuição exigido (30 anos para as mulheres e 35 anos para os homens).
No entanto, essa regra nem sempre era a mais vantajosa, pois era aplicado o Fator Previdenciário no cálculo do salário do benefício e em muitos casos, reduzia o valor da aposentadoria, ou seja, quanto mais novo o segurado fosse, menor seria o valor de seu salário.
Uma notícia não muito boa, né?
“Mas Cintia, o que é esse tal Fator Previdenciário?”
O Fator Previdenciário nada mais é do que uma fórmula aplicada no cálculo do Salário de Benefício, onde são considerados 3 fatores, sendo: a idade do segurado, a expectativa de sobrevida e o tempo de contribuição.
Aplicando a fórmula, chega-se num percentual, e este percentual será calculado sob a média salarial do período de 07/1994 até o mês anterior ao pedido do benefício.
Gravei um vídeo explicando sobre o Fator Previdenciário, segue abaixo:
Esta é a fórmula aplicada para calcular o Fator Previdenciário.
Agora vou te informar o que significa cada item contido nesta fórmula:
f = fator previdenciário;
Es = expectativa de sobrevida no momento da aposentadoria;
Tc = tempo de contribuição até o momento da aposentadoria;
Id = idade no momento da aposentadoria;
a = alíquota de contribuição correspondente a 0,31.
Aplicando os dados do Cristiano nesta fórmula, chegamos ao Fator Previdenciário de 0,73, fez sentido agora pra você?
Outra questão que também poderia tornar a Aposentadoria por Tempo de Contribuição menos vantajosa, era o chamado Divisor Mínimo.Esse divisor poderia ser aplicado gerando uma segunda redução do valor, pois utilizava 60% do período entre 07/1994 até o mês anterior ao pedido da aposentadoria para dividir pela média dos salários de contribuição.
Em linhas gerais, esse divisor impedia que uma pessoa com poucos recolhimentos, após julho de 1994, conseguisse um alto valor de aposentadoria, principalmente se contribuísse com valores maiores próximos ao pedido da aposentadoria com o intuito de aumentar sua média na reta final.
Temos aqui um exemplo para você entender melhor:
Vitor se aposentou em 08/2010.
Para o cálculo do valor do seu salário de benefício, foi considerado todo o período contributivo entre 07/1994 até 07/2010, dando um total de 192 meses.
Aplicando o percentual de 60% nestes 192 meses, temos 116 meses.
Isso quer dizer que, se Vitor não tiver no mínimo 116 meses contribuídos (pagos) após 07/1994, ele entraria na regra do divisor mínimo.
Vamos supor que ele apenas recolheu 90 meses entre 07/1994 até o requerimento da aposentadoria, desta forma, estes 90 meses contribuídos seriam somados e divididos por 116 (que é seu divisor mínimo).
Com a Reforma da Previdência, a Aposentadoria por Tempo de Contribuição deixou de existir e outras regras passaram a vigorar.
Porém, se você já contribuía para a previdência antes da Reforma, fique tranquilo e vou te explicar o por quê!
Você poderá ter direito à algumas Regras de Transição, e você pode conferir cada uma delas nos links abaixo:
A Aposentadoria por Pontos foi criada em 2015 e era amplamente difundida como o “melhor tipo de aposentadoria”, pois excluía o fator previdenciário do cálculo da aposentadoria por tempo de contribuição, ou seja, um trabalhador esperava mais alguns anos para se aposentar e recebia um benefício maior.
Já em outros casos, como para quem sempre contribuiu com o salário-mínimo, não valeria a pena esperar para conseguir os pontos, pois o salário do benefício seria de um salário-mínimo em qualquer modalidade de aposentadoria.
Os requisitos nesta época para os homens eram de: 35 anos de contribuição e 95 pontos (somando o tempo de contribuição + a idade) e para mulheres, 30 anos de contribuição e 85 pontos (somando o tempo de contribuição + a idade).
Porém esta regra era progressiva e o fator previdenciário não era aplicado quando o resultado soma de idade + tempo de contribuição fosse maior ou igual a:
Para compreender melhor, veja o exemplo do José:
José nasceu em 1960.
Desde 1994 fez recolhimentos ininterruptos para o INSS.
Em dezembro de 2015, procurou sua advogada pois desejava se aposentar.
Foi elaborado um Planejamento Previdenciário onde foram observadas duas possibilidades de Aposentadoria: por tempo de contribuição (com fator previdenciário) e pela regra de pontos (sem fator previdenciário).
Verificou-se que, se requeresse seu benefício na modalidade de Aposentadoria por Tempo de Contribuição, seria aplicado o Fator Previdenciário de 0,80 sob sua média salarial que era de R$ 2.314,29, ou seja, teria um benefício concedido no valor final de R$ 1.851,43.
Já, se requeresse seu benefício na modalidade de Pontos, não seria aplicado o Fator Previdenciário e receberia 100% de sua média salarial, no valor de R$ 2.314,29, ou seja, R$ 462,86 a mais que na outra modalidade!
Veja agora o exemplo do Luiz:
Já Luiz, nasceu em 1965 e sempre contribuiu sob um salário-mínimo.
Em janeiro de 2016, ele já poderia ter se aposentado com 35 anos de tempo de contribuição na modalidade com Fator Previdenciário. Neste caso, ele receberia o salário de benefício no valor de um salário-mínimo, pois sempre recolheu sob este valor.
Na mesma época, a soma de sua pontuação dava apenas 86 pontos (35 anos de contribuição + 51 anos de idade), sendo que em 2016 eram necessários 95 pontos para os homens.
Para alcançar a pontuação necessária, José precisaria esperar por mais 5 anos. No entanto, para ele não valeria a pena, pois independentemente do tempo esperado, ele ainda receberia um benefício no valor de um salário-mínimo, pois sempre recolheu sob este valor.
Com a Reforma da Previdência, os pontos se tornaram uma Regra de Transição, na qual a pontuação aumenta a cada ano.
A Aposentadoria Especial é destinada para pessoas que trabalharam em situações insalubres ou com periculosidade.
Antes da Reforma, era possível antecipar e muito a aposentadoria com estes períodos especiais.
E outra vantagem era que, nesta modalidade não era preciso contar com Idade Mínima e nem era aplicado o Fator Previdenciário (hiperlink).
Os requisitos eram divididos de acordo com os riscos das atividades, ou seja:
Entretanto, o único aspecto que pode ser considerado negativo para essa modalidade, é que fica PROIBIDO continuar trabalhando em atividades especiais após Aposentado(a), podendo SIM trabalhar em outras atividades que não especiais mesmo após Aposentado(a).
Para a obtenção desse benefício é necessário comprovar a atuação nessas atividades por meio de um formulário chamado PPP-Perfil Profissiográfico Previdenciário.
Após a Reforma da Previdência, se você tiver o Direito Adquirido à Aposentadoria Especial é possível se aposentar seguindo essas mesmas regras.
No entanto, para quem não conta com esse direito, a Regra de Transição é mais prejudicial e requer idades mínimas para a aposentadoria.
Tanto para homens quanto mulheres, o requisito dependerá do grau de risco da atividade especial.
Existem 3 possíveis cenários: pessoas com 60 anos de idade + 25 anos de atividade especial de menor risco; 58 anos de idade + 20 anos de atividade especial de médio risco; 55 anos de idade + 15 anos de atividade especial de maior risco.
Vejamos o exemplo da Vitória:
Vitória, em 2019, possuía 45 anos de idade, e poderia ter se aposentado com 25 anos de atividade especial.
Hoje, com a Reforma, ela precisará esperar até 2034 para ter direito à Aposentadoria Especial, pois precisará atingir a idade mínima de 60 anos.
Além disso, o valor da aposentadoria muda.
Para quem pode se aposentar com 20 ou 25 anos de atividade especial o valor será 60% da média aritmética dos salários + 2% por ano de trabalho especial a partir dos 20 anos de atividade especial (para os homens) ou 15 anos de atividade especial (para as mulheres).
Para quem puder se aposentar com 15 anos de atividade especial, o valor será 60% da média aritmética dos salários + 2% por ano de trabalho especial a partir dos 15 anos de atividade especial, tanto para homens quanto para mulheres.
Analisando o exemplo do Brenno:
Brenno, homem de 61 anos de idade e 25 anos de atividade especial, em 2019, teria direito à Aposentadoria Especial com o valor integral, ou seja, 100% da média dos 80% maiores salários de contribuição.
Já após a Reforma, Brenno terá direito a uma Aposentadoria Especial de 70% da média de todos os salários de contribuição.
Viu como as regras da reforma foram muito prejudiciais para esta modalidade? Isso é muito triste..
Para quem se enquadra nos cenários das Regras de Transição, é importante compreender qual a melhor opção para seu caso.
Você pode clicar diretamente na Regra de Transição de seu interesse e descobrir todas as mudanças depois da Reforma.
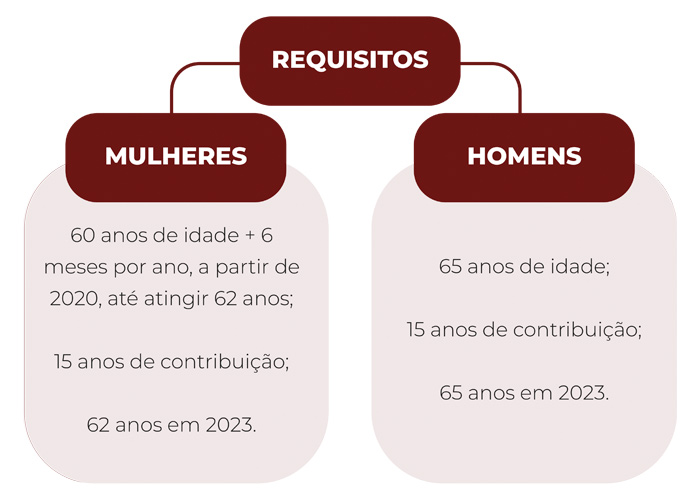
Para quem almeja a aposentadoria por pontos é importante saber que precisará atingir alguns requisitos.
Logo abaixo temos uma tabela para que você possa entender melhor quais são estes requisitos:
Para você saber o valor deste benefício, precisará realizar o cálculo da média aritmética de todos os salários levando em consideração o novo redutor de 60% + 2% para cada ano de contribuição acima de 20 anos para os homens e 15 anos para as mulheres.
ATENÇÃO: essa regra de transição é válida somente para quem começou a contribuir para o INSS antes da Reforma em 13 de novembro de 2019.
Para entender melhor esta regra, te convido a dar uma olhada na tabela que elaborei logo abaixo:
Para saber o valor deste benefício você deverá realizar o cálculo da média aritmética de todos os salários e sob ele aplicar o novo redutor de 60% + 2% para cada ano de contribuição acima de 20 anos para o homem e 15 anos para a mulher.
Ou seja, para os homens se aposentarem com 100% da média é preciso ter pelo menos, 40 anos de contribuição. Já para as mulheres, 35 anos de contribuição.
No Pedágio de 50% as mulheres precisam ter completado no mínimo 28 anos de contribuição até a data da Reforma (13/11/2019) e ainda cumprir um pedágio de metade (por isso 50%) do tempo que, na data da Reforma, faltava para atingir 30 anos de contribuição exigidos.
Já os homens, precisam ter completado no mínimo 33 anos de contribuição até a data da Reforma e também cumprir o pedágio de metade do tempo que, na data da Reforma (13/11/2019), faltava para atingir 35 anos de contribuição.
Carlos tinha 33 anos de contribuição até 13/11/2019, e agora quer se aposentar com essa Regra de Transição.
Ele deverá cumprir os 2 anos que faltavam para atingir os 35 anos de contribuição que eram exigidos na época + 1 ano de pedágio (50% de 2 anos é igual a 1 ano), dando um total de 3 anos para conseguir se aposentar.
Para fazer o cálculo do valor da aposentadoria é necessário realizar a média de todos os salários, após 07/1994, até o mês anterior à aposentadoria e contar com o Fator Previdenciário.
Essa regra é pior do que a que existia antes da Reforma, já que utiliza todos os salários de contribuição, e não apenas os 80% que correspondem aos maiores salários conforme acontecia anteriormente.
Mas.. não fique desanimado! Existem SIM alguns casos nos quais você pode garantir uma aposentadoria melhor utilizando as novas regras.
Nesta outra regra, as mulheres precisam ter 57 anos de idade e cumprir o dobro (por isso 100%) do tempo que, na data da Reforma (13/11/2019), faltaria para atingir 30 anos de contribuição.
Já para os homens, é necessário ter 60 anos de idade e também cumprir o dobro do tempo que, na data da Reforma (13/11/2019), faltaria para atingir 35 anos de contribuição.
Boa notícia: essa Regra de Transição possibilita um ganho de 100% da sua média salarial no valor do salário de seu benefício!
Os requisitos são divididos em anos de atividade especial de acordo com o nível dos riscos das atividades mais os pontos (somatória da idade, tempo de atividade e tempo de contribuição comum).
Tanto para mulheres quanto para homens a regra fica dividida da seguinte forma: 25 anos de atividade especial de menor risco + 86 pontos; 20 anos de atividade especial de médio risco + 76 pontos; 15 anos de atividade especial de maior risco + 66 pontos.
Para fazer o cálculo do valor da aposentadoria é necessário realizar a média de todos os salários levando em consideração o novo redutor de 60% +2% para cada ano de contribuição acima de 20 anos de contribuição para o homem e 15 anos para a mulher.
É importante lembrar que: essas regras são válidas para aqueles que ainda não possuem todos os requisitos necessários para se aposentar.
Agora, se você já possuía os requisitos para algum tipo de aposentadoria antes da Reforma, o seu direito já está adquirido e garantido.
Por fim, podemos notar como a Reforma Previdenciária alterou e muito a vida dos trabalhadores, não é mesmo?
Portanto, é essencial analisar caso a caso e verificar qual é o benefício mais vantajoso para cada segurado!
Se você deseja se aposentar com o melhor benefício possível, se programe para isso. Busque um advogado especialista em Direito Previdenciário (INSS) e solicite um Planejamento Previdenciário, assim você poderá escolher o melhor benefício para você de forma mais assertiva.